

 作者 店匠Shoplazza
 2026/10/21
 阅读时长 10mins
想给独立站配一套靠谱的收款方式?市面上最常见的选择是 PP 直连、PP 代收和信用卡收单,三者在到账速度、资金安全和手续费上差别不小,选错一个就可能遇到资金被冻结、到账变慢的麻烦,特货和敏感类目尤其容易踩坑。这篇文章把三种方式放进同一张表里逐项对比,缺数据的地方也如实标出来,再按店铺所在的类目风险、流水规模和运营阶段,给出一套可以直接参考的选择思路,帮你更快把收款链路定下来,少花冤枉时间反复试错。
TL;DR:怎么选择独立站收款方式
PP 直连是用自己的 PayPal 账户收款,审核快但风控规则由 PayPal 单方面决定;PP 代收是借用他人账户收款,门槛低但违反 PayPal 用户协议,资金可能被连带冻结;信用卡收单是申请独立商户号,审核更严格,换来更清晰可预期的费率。标品和低风险类目(服饰、宠物用品、家居用品等)可以直接用 Shoplazza Payments,最快 T+2 回款;电子烟等受限类目则接入 Useepay、Authorize.net、Wintopay 这类支持高风险品类的服务商,不必靠代收。
PP 直连、PP 代收、信用卡收单是什么?怎么运作?
三种方式的核心差异在于:钱先到谁手里,商户信息暴露给谁。
PP 直连
PP 直连是卖家用自己的 PayPal 商户账户直接接入结账页,买家付款直接进卖家的 PayPal 账户,PayPal 能看到卖家完整的交易记录。风控规则直接作用在卖家账户上,触发滚动储备、要求补料、限制账户都由 PayPal 决定。适合经营合规标品、能接受 PayPal 直接审视交易记录的卖家。
信用卡收单
信用卡收单是卖家申请独立商户号,买家的信用卡交易直接清算到卖家的结算账户,不经过 PayPal。需要走完整商户审核(营业资质、历史流水、类目说明),周期更长,换来的是风控规则更清晰可预期。适合已有一定流水、愿意走审核换长期稳定性的卖家。
PP 代收
PP 代收是卖家不开自己的 PayPal 账户,买家付款先进服务商的主账户,服务商再按约定周期结算给卖家。PayPal 看到的是服务商的整体交易池,看不到单个卖家的画像。常见于特货卖家,或暂时过不了 PayPal 直接审核的新手卖家。
但由于借用了他人 PayPal 账户收款,这种做法违反 PayPal 用户协议禁止代收/共用账户的规定,风控识别后账户限制、资金冻结 180 天甚至划扣(这笔钱名义上是代收方的,你基本没有申诉渠道);如果代收方跑路或者卷款,或者代收方账户因别的客户的问题被封,你的钱会被连带冻结,拒付纠纷也全靠对方配合。如此一来,收入没有合规入账路径,报税、做账、融资都会受影响。
无论新手还是做了几年的卖家,更稳妥的做法是用自己的主体申请 PayPal 商户账户,提现走 PingPong、连连、万里汇这类持牌跨境收款机构,同时接入信用卡等其他支付方式分散风险。如果经营的品类敏感(比如电子烟),可以找支持高风险品类的支付服务商,例如 Useepay、Authorize.net、Wintopay,店匠Shoplazza 后台已经直接集成了这三家,不用靠借别人的账户收款。
三种收款方式对比:转化率、到账速度、资金安全与隐性成本
数据核验于 2026 年 10 月 13 日。PP 直连和信用卡收单的费率、保留期有官方或行业数据支撑;PP 代收目前没有权威数字,表格里标注的是市场经验值。
对比维度 | PP 直连 | PP 代收 | 信用卡收单 |
|---|---|---|---|
转化率 | 跳转至 PayPal 页面完成支付,多一步 | 取决于服务商结账页本地化程度,参差不齐 | 多为嵌入式结账,跳转更少 |
到账速度 | 即时入账,触发滚动储备会延迟释放 | 服务商二级结算后到账,周期因服务商而异 | 按保留期结算,高风险商户周期更长 |
表面费率 | 按 PayPal 公开商户费率,标品类目通常不加价 | 需与服务商核实,市场经验扣点 20% 以上 | 平均 3.49%-3.95%,每笔加约 0.25 美元 |
资金保留期 | 常见 10%,保留 90 天 | 没有公开数据,到账前有不可控等待期 | 90-180 天,5%-10%(部分达 15% 以上) |
拒付处理 | 按 PayPal 流程申诉 | 要先找服务商拿凭证,环节更多 | 每次约 20 美元起,加申诉人力 |
PayPal 的滚动储备机制最常见的做法是保留 10% 交易额、90 天后释放,具体比例和天数按账户风险个案判定。高风险商户的费率和保留期数据来自 PaymentCloud 的费率说明,实际执行以收单机构合同条款为准。"PP 代收扣点 20% 以上"这个说法没有官方费率文件或行业报告支撑,更像是个案经验转述,正式决策前建议直接向服务商要书面费率条款核实。
特货和敏感类目,风险差距会被放大多少?
类目风险越高,三种方式的风险差距越大。标品类目下差异有限,到了特货类目,拒付率和冻结概率可能差出一个数量级。
标品或低风险类目
服饰、宠物用品、家居用品这类常规品类通常属于低风险商户,三种收款方式的风险差异不大,主要权衡到账速度和费率。
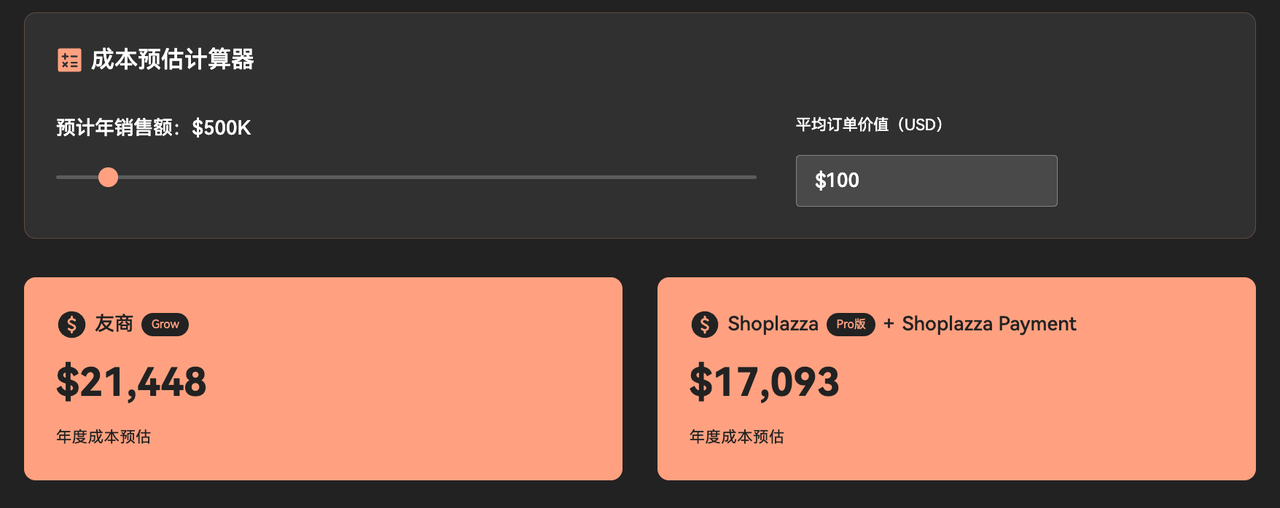
这类商家可以直接用建站平台自带的支付能力起步。以 Shoplazza Payments 为例,官方标注最快 T+2 回款;按 Shoplazza Payments 官网的成本预估计算器,年销售额 50 万美元、客单价 100 美元的店铺,用"Shoplazza Pro 版 + Shoplazza Payments"的年度成本预估约 1.7 万美元,比同等条件下友商 Grow 套餐的约 2.1 万美元更低。实际费率可能因商家的不同主体、用户选择的具体支付方式而有所不同,如需了解更多,可以咨询支付业务专家。
👉 了解开户细节更多:Shoplazza Payments 升级:一次认证、多店复用、最快 1 天开通收单
中风险类目(如成人用品、保健品/膳食补充剂)
成人用品、保健品(尤其是功能性保健品、CBD 类产品)是典型的中风险类目。PaymentCloud 这类高风险收单服务商公开说明自己服务的行业就包括成人网站、保健品/膳食补充剂、电子烟等,费率平均约 3.49%-3.95%,资金保留比例 5%-10%(部分达 15% 以上),保留期 90-180 天,整体高于标品商户。PP 代收在这类目下的拒付率、通过率同样没有公开数字,市场经验是更容易被要求补料。
高风险特货类目(电子烟等)
电子烟是数据相对完整的高风险类目。行业数据显示,vape 类目自然拒付率通常在 1%-2%,已经逼近或超过 Visa VAMP(综合欺诈拒付比 1.5% 且月案例 1500 起以上)和 Mastercard ECM(月拒付 100 笔以上且比率 1.5%)的监控阈值——这是主流支付通道普遍不接受 vape 类目的原因,Shopify、Wix、Amazon 都已禁止电子烟类目上架。
店匠Shoplazza、BigCommerce、WordPress(接入 WooCommerce)仍允许合规 ENDS 产品销售,店匠Shoplazza 官方的电子烟收款指南里也写明,卖家可以直接在后台搜索 Useepay、Authorize.net 或 Wintopay 这三家服务商并完成接入,不需要再单独对接或借用他人账户。
如何提高特货品类的结账率、合规收单?与店匠支付专家一对一联系。
新手独立站卖家,怎么确定收款方案?
按类目风险、流水规模、技术能力三层判断,不用"各有优劣看情况"这种空话。
- 看类目风险等级:标品类目优先看转化率和到账速度;中风险、高风险类目先确认有没有通道愿意接。
- 看预算和月流水规模:月流水不到一万美元、暂无合规资质的新手卖家,适合先用门槛低的方式起步,等流水和资质稳定了再换通道。月流水稳定在五万美元以上、能配合资质审核的卖家,适合提前申请独立商户号,换长期稳定性和可预期费率。这两档是经验参考,不是行业标准,具体门槛因收单机构和类目而异。
- 看技术和运营能力:能不能同时维护多个收款通道、处理对账和申诉,是第三层判断。团队人手有限时,建站平台原生集成的支付能力能省掉这层技术门槛——如果独立站已经接入 Shoplazza Payments,常见收款方式已经集成进后台,不用再单独对接、单独维护对账。
结语
收款链路的选择最终落在三条判断主线上:类目风险决定能不能用某种方式,流水规模决定值不值得走审核更严格的通道,技术能力决定要不要靠建站平台原生集成降低维护成本。标品和低风险类目可以直接用 Shoplazza Payments 这类建站平台自带的支付能力起步;电子烟等受限类目则可以在后台直接接入 Useepay、Authorize.net、Wintopay,不必依赖代收这类有风险的做法。
关于独立站收款方式选择的常见疑问
Q:PP 代收和 PP 直连,哪个更适合刚起步的特货独立站?
PP 代收门槛低,但本质是借用他人账户收款,违反 PayPal 用户协议,一旦账户被风控或代收方出问题,资金可能被连带冻结且难以申诉。刚起步的特货卖家更稳妥的路径是用自己的主体收款,品类敏感就找 Useepay、Authorize.net、Wintopay 这类支持高风险品类的服务商。
Q:信用卡收单一定比 PayPal 更安全吗?
不一定,安全性取决于类目和账户历史表现,不是方式本身决定的。信用卡收单的优势是审核通过后风控规则更清晰,PayPal 的滚动储备机制同样有官方说明,关键看类目和历史交易记录是否触发额外审查。
Q:PP 代收扣点真的有 20% 以上吗,这个说法可靠吗?
没有权威渠道公开数据支撑这个说法,更像是个案经验转述。实际扣点因服务商、类目、流水规模差异很大,建议直接向服务商要书面费率条款核实。
Q:用了建站平台自带的支付方案,还需要单独接第三方收单吗?
看类目。标品或低风险类目通常够用,例如 Shoplazza Payments 覆盖主流信用卡、数字钱包和 BNPL。电子烟这类受限类目走的是平台已集成的专项通道,仍需单独确认对应渠道是否支持这个类目。
Q:高风险类目店铺,收款方式选错了多久能看出问题?
没有统一答案,取决于收单机构的风控审查节奏。有的账户流水刚起量就被要求补料,有的要几个月后才触发审查。关键不是等出问题再调整,是选收款方式之前先确认目标类目在目标渠道眼里的真实风险等级。
立即分享